AMD狂揽AI大单,但市场为何不买账?🤔
最近科技圈最热闹的话题,莫过于AMD在AI芯片领域的疯狂进攻了。一边是MI455X即将出货、OpenAI、Meta等大客户纷纷签约,另一边却是股价回调、市场疑虑重重。这到底是怎么回事?今天咱们就来扒一扒AMD这份新鲜出炉的财报,看看它到底是“真香”还是“虚火”🔥
财报亮点:数据中心业务翻倍增长
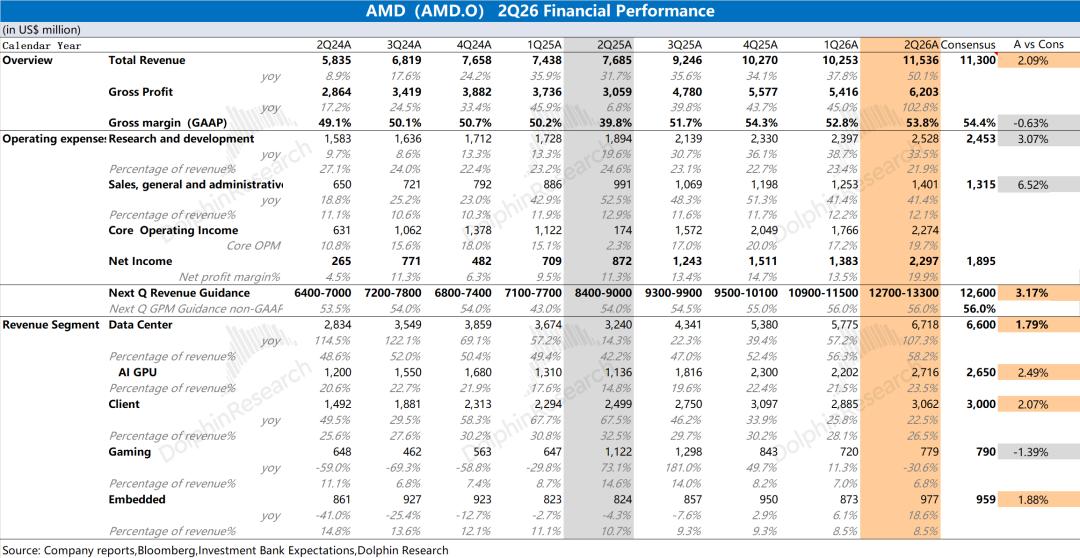
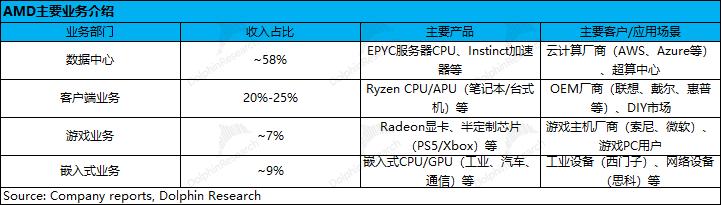
先来看一组硬核数据:AMD 2026年Q2营收达到115.4亿美元,同比增长50%,超出市场预期。其中,数据中心业务收入高达67亿美元,环比增长16%,同比更是翻倍增长!这背后,服务器CPU和AI GPU功不可没。
服务器CPU:默默扛起大旗的“隐形冠军”
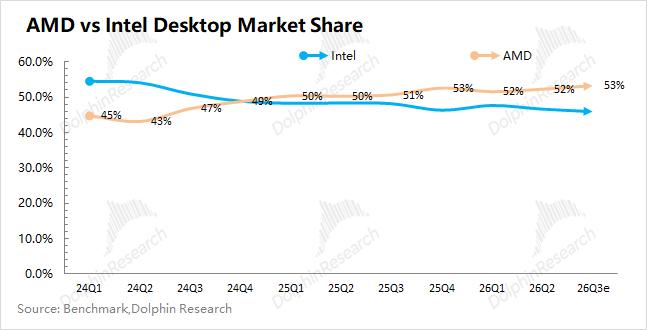
很多人只盯着AI GPU,却忽略了AMD在服务器CPU市场的强势表现。本季度,AMD服务器CPU收入预计超过40亿美元,同比增长80%以上!在AI推理阶段,CPU的需求被大幅拉动,AMD在服务器CPU市场的出货份额已经提升至20%以上。
更难得的是,在PC市场整体出货量下滑的情况下,AMD客户端业务依然实现了22.5%的增长。这意味着什么?AMD不仅在服务器端抢份额,在PC端也在持续蚕食对手的地盘。
MI455X:从“卖芯片”到“卖集群”的转型
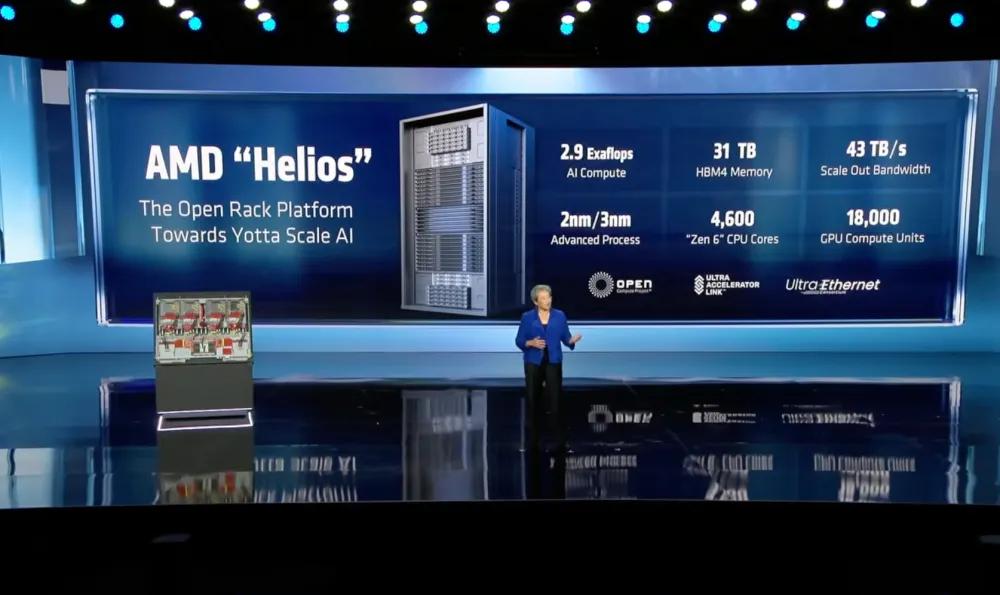
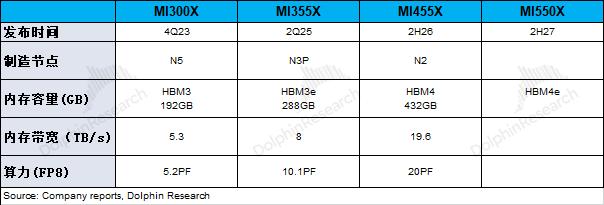
市场最关注的,还是即将在下半年出货的MI455X系列。这可不是一次简单的产品迭代,而是AMD从“单芯片交付”向“机架级集群交付”的战略转型。简单来说,以前AMD卖的是“发动机”,现在要卖“整车”了。
目前,AMD已经宣布与OpenAI、Meta、Anthropic等顶级AI公司建立合作。但市场担心的是,MI455X的量产爬坡能否顺利?毕竟,从芯片到集群,交付难度和复杂度都大幅提升。
市场为何“不领情”?
财报数据明明不错,为什么市场反应冷淡?关键问题在于预期差。
第一,AMD给出的Q3指引是127-133亿美元,虽然略超预期,但考虑到MI455X开始出货,这个环比增速其实不算“惊艳”。市场期待的是爆发式增长,而不是稳步提升。
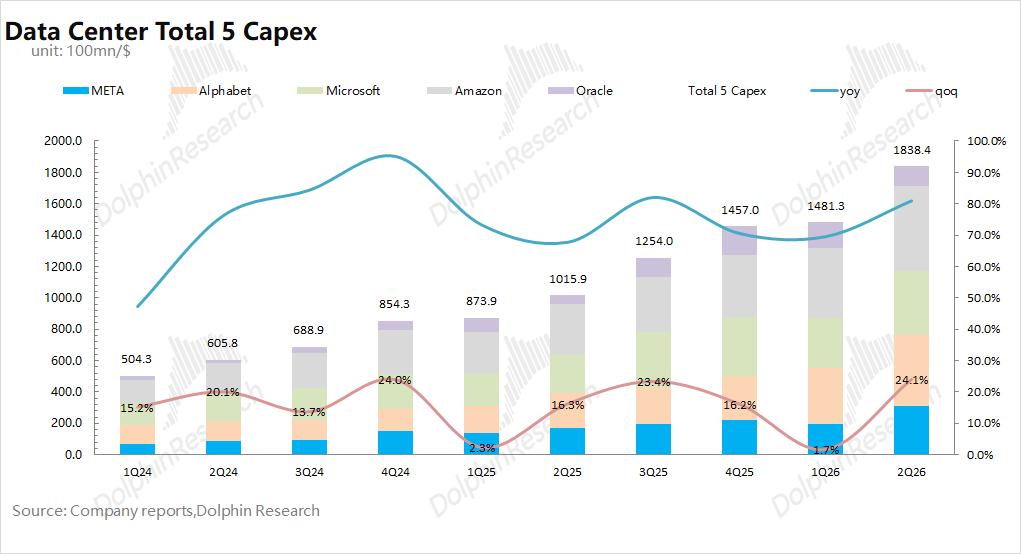
第二,市场对AI资本开支的持续性产生了分歧。虽然谷歌、Meta、亚马逊都上调了资本开支,但投资者开始从“capex越多越好”转向“capex必须带来实际回报”。AMD作为AI芯片的重要供应商,自然受到这种情绪波动的影响。
第三,竞争对手的压力。英伟达在AI GPU市场的统治地位依然稳固,AMD虽然不断追赶,但在软件生态、客户粘性等方面仍有差距。
我的看法:短期波动,长期看好
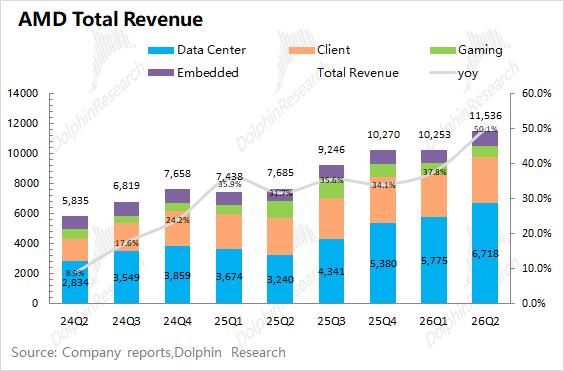
从基本面来看,AMD的财报是扎实的。CPU业务持续抢份额,AI GPU业务快速增长,MI455X的客户合作也在稳步推进。虽然市场短期情绪波动,但AI算力的需求增长是确定性事件。
适合人群:
- 长期看好AI算力赛道,能承受短期波动的投资者
- 关注半导体行业技术迭代的科技爱好者
- 对AMD产品线(CPU+GPU)有信心的“A粉”
风险提示:
- MI455X量产爬坡不及预期
- 云厂商资本开支收缩
- 与英伟达的竞争加剧
总结
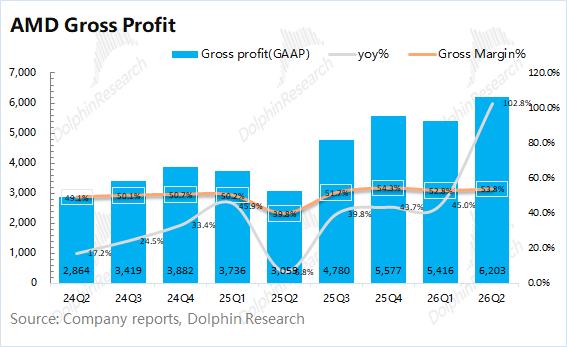
AMD这份财报,就像一份“及格但不够惊艳”的答卷。CPU业务稳扎稳打,AI GPU业务蓄势待发,但市场期待的是“超预期”的表现。短期来看,股价波动难免;长期来看,AMD在AI算力市场的布局值得期待。
毕竟,在AI这场马拉松中,AMD才刚刚跑过第一个补给站。MI455X能否成为真正的“破局者”,让我们拭目以待!🚀