一签7.5万,估值609亿!宇树科技凭什么让机构抢破头?🤖
朋友们,最近我的投资群炸锅了。
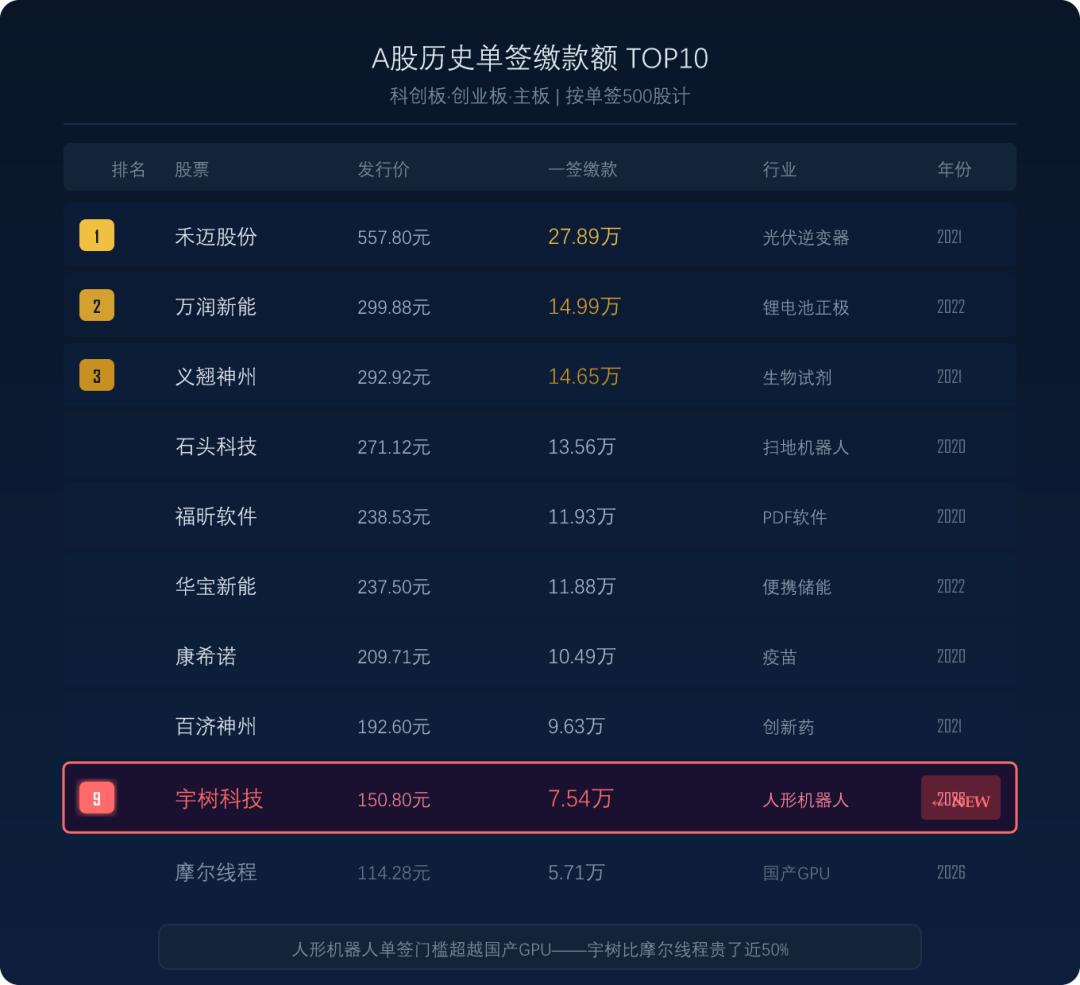
昨天还在讨论“宇树科技一签5万2你打不打”,今天答案直接揭晓——发行价150.80元/股,一签要缴款7.54万,估值飙到609亿,超募19亿! 机构硬生生把价格从预估价往上推了45%!
这7.5万,不是打新成本,是A股用真金白银投出的时代票。2026年,最贵的门票上写着三个字:人形机器人。
那问题来了——宇树科技,凭什么?
6万亿美金的市场,才刚刚开始 🚀
先看天花板。RBC Capital预测,全球人形机器人市场到2050年可达9万亿美元,中国占60%以上。高盛预计2035年出货量140万台,摩根士丹利更激进,2035年3220亿美元。马斯克甚至说这是“人类历史上最大的单一科技市场”。
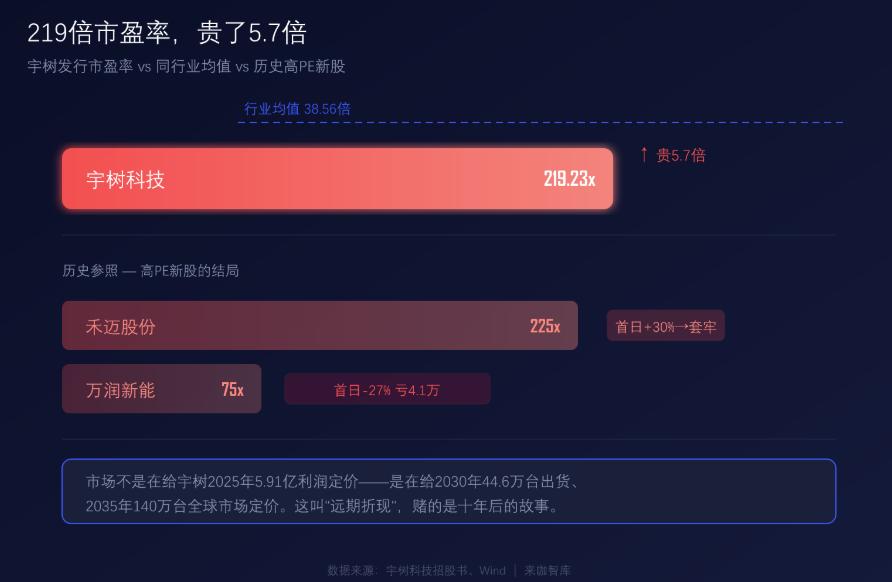
你可能觉得这些数字太远。那看近的:摩根士丹利两度上调2026年中国出货预测,从2.8万台调到5万台,2030年预计44.6万台,五年复合增长率106%!2025年全球才1.3万台,一年翻四倍!
90%出货量+210%出口增长,中国供应链碾压全球 🌏
2026年一季度,中国企业贡献了全球90%的人形机器人出货量,推出了超300款产品,占全球半数以上。机器人出口同比增长210%。
凭什么?凭中国独一无二的供应链优势。宇树G1核心零部件自研率超90%,电机、减速器、编码器成本压到进口件的三分之一。特斯拉Optimus制造成本5-10万美元,目标售价2-3万;而宇树G1已经做到了1.6万美元。Figure AI的Figure 03售价超5万美元,宇树R1 Air起售价只要2.99万人民币。
这不是技术差距,是供应链碾压。
三年降价95%,毛利率却高达60%?这操作太秀了 💰
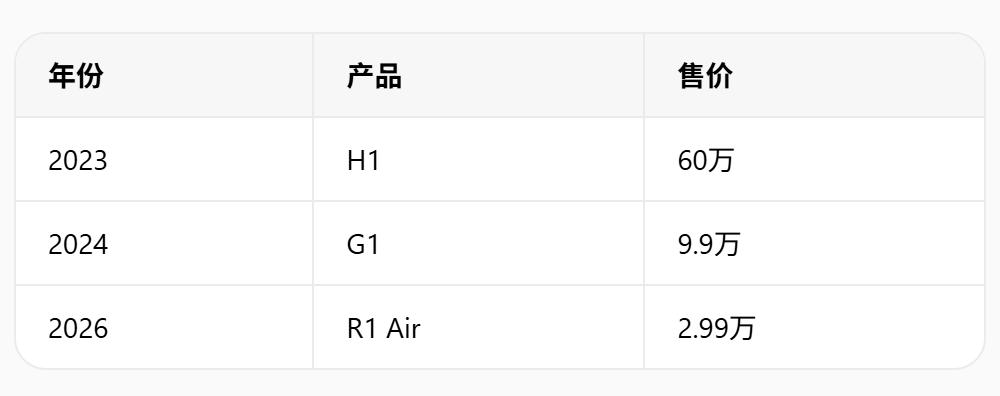
看这条价格曲线:
- 2023年,首款全尺寸人形机器人H1,售价近60万元
- 2024年,G1上市,9.9万元
- 2026年,R1 Air,2.99万元
三年砍掉95%!但2025年宇树整体毛利率60.27%,扣非净利润5.91亿,净利率34.77%!
一家硬件公司,价格战打到成本线以下,毛利率还在60%以上——靠的不是低价,是全栈自研。宇树自己造电机、减速器、激光雷达、灵巧手,外部采购成本只占总成本的14%-18%。
把它当卖机器人的就错了。这是“自己造所有关键零件、顺便组装成机器人卖给你”的公司。这个模式在四足机器人市场已验证:2023-2025年累计出货3.3万台,全球市占率60%,单机成本从2.23万腰斩到1.21万。人形机器人,是同一个飞轮的第二圈。
577亿热钱涌入,头部效应开始显现 💸
2026年截至5月,国内具身智能领域投资总额已达577亿,超2025年全年。218起投资,单笔10亿以上超10起,70%流向B轮及以后。
蓝驰创投合伙人曹巍说:“新进入的通用人形机器人本体企业已很难获得资本青睐。一旦头部企业完成上市,二三线企业要么成为头部、要么成为历史。”
宇树这次IPO就是这句话的第一次兑现。战略配售名单里,社保基金、深度求索、中国石油集团三张牌同时出现——社保代表长期资金,深度求索代表AI产业资本,中石油代表传统产业巨头。三类钱同时下注,赌的不是宇树一家,是整个人形机器人赛道在中国的爆发。
购买建议:这票适合谁? 🤔
如果你关注科技趋势、看好中国智造:宇树科技是人形机器人赛道最纯正的标的,全栈自研+供应链优势+价格屠夫策略,大概率是未来十年的核心资产。
如果你预算有限:别急,宇树的产品线也在下探。R1 Air起售价2.99万,普通人也能体验前沿科技。
如果你只想观望:记住这张榜单——2020年扫地机器人、2021年光伏逆变器、2022年锂电池,每一个年份上榜的行业,都是当年A股最狂热的信仰。2026年,轮到人形机器人了。
一签7.5万,买的不只是股票,是未来十年的时代门票。你,准备好了吗?🎟️