🚀 星舰级财报!SpaceX单季狂赚78亿美元,AI算力租赁竟成最大黑马?
你有没有想过,当我们在为每个月几百块的云服务器费用纠结时,有人已经把“卖算力”做成了一门季度营收几十亿美元的超级生意?没错,说的就是那个造火箭的SpaceX。
最近,SpaceX交出了一份堪称“炸裂”的二季度财报——总收入78亿美元,同比暴增92%,远超市场预期的69亿美元。更让人惊掉下巴的是,曾经烧钱如流水的星舰研发,居然让经营利润逼近了盈亏平衡线。今天咱们就来扒一扒,这家“地表最强航天公司”到底是怎么把AI、星链和火箭玩出花的。
📊 先看大数:AI业务是“印钞机”本机

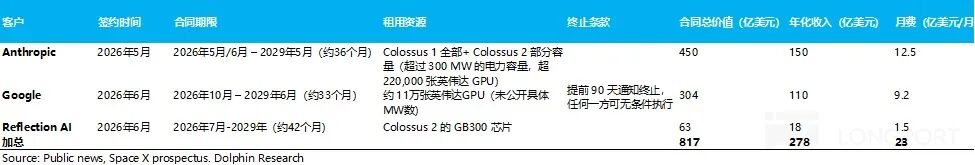
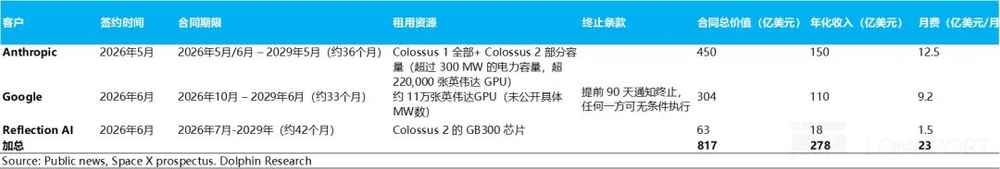
二季度SpaceX最亮眼的不是火箭,而是AI业务。你没看错,一家航天公司,AI分部收入同比暴增247%!这背后的逻辑其实很直白——SpaceX把自家闲置的算力资源打包成租赁合同,卖给了需要大模型训练和推理的科技公司。高溢价租赁带来的直接结果就是:AI业务毛利率从去年同期的25.2%飙升至56.8%,整整提升了32个百分点。
这就好比你家有个超跑,平时只用来买菜,突然有一天你发现可以把它租出去拍电影,一天租金顶你一个月工资。SpaceX现在干的就是这事儿——用航天级的算力基础设施,去赚AI时代的“卖水钱”。
🛰️ 星链:从“民用宽带”到“政府生意”

如果说AI是黑马,那星链就是妥妥的“现金奶牛”。二季度星链收入42.9亿美元,同比增长66%,其中To B/G业务(企业和政府客户)收入翻倍至18亿美元。SpaceX已经和多家航空公司签了机载WiFi协议,星盾业务更是拿到了美国政府超60亿美元的多年期合同。
有意思的是,虽然星链用户数已经涨到1200万(同比翻倍),但ARPU(每用户月收入)只有66美元,同比还下滑了22.4%。这说明什么?说明SpaceX在C端选择了“以价换量”的策略,把重心压在了高客单价的B端和政府订单上。毕竟,一个政府合同可能顶几十万个家庭用户。

🚀 火箭发射:垄断者的“任性”涨价
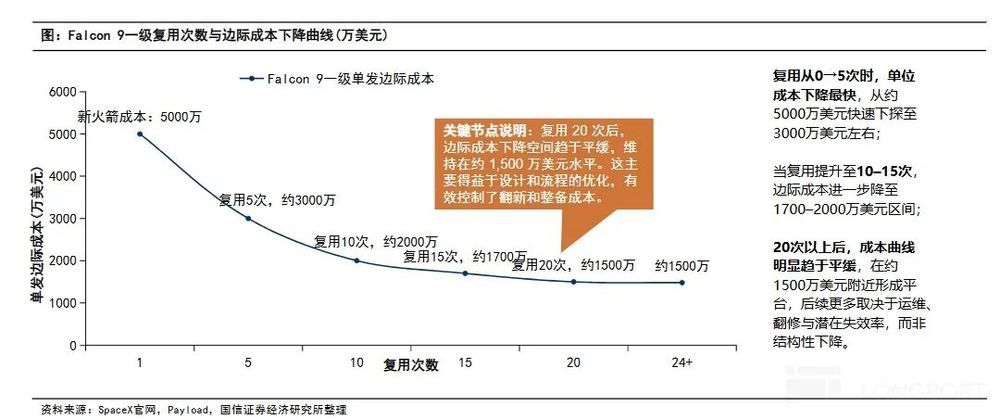
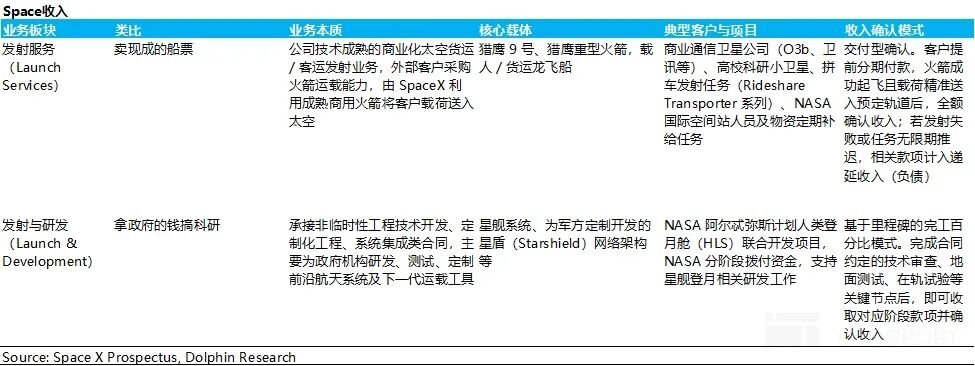
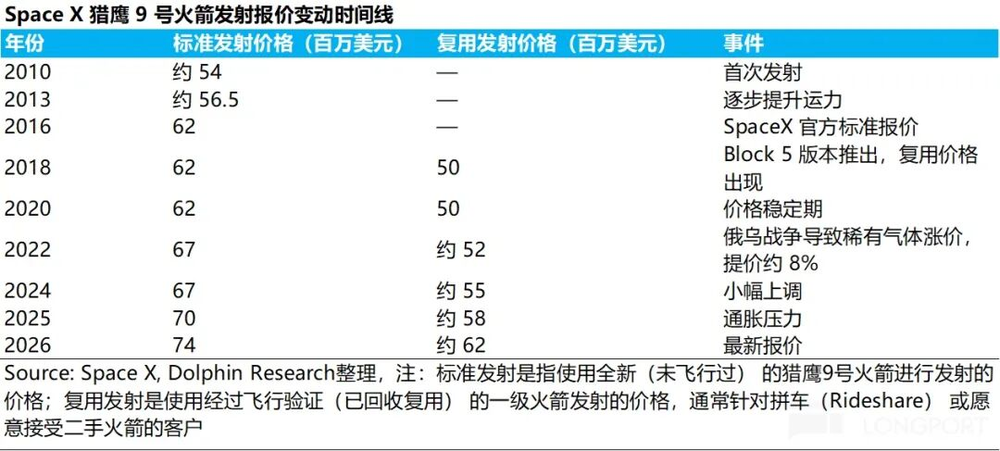
火箭发射业务二季度收入9.6亿美元,同比提升29%。最离谱的是,单次发射价格从去年同期的5400万美元涨到了6500万美元——发射次数多了,单价还涨了,这买卖做得真叫一个“逆势提价”。
背后的底气在于:SpaceX的猎鹰9号每年向轨道交付约2500吨载荷,而全球其他所有航天机构加起来才约300吨。SpaceX一家占了全球入轨质量的80%-90%。这就是垄断的威力——没有低价替代品,客户只能乖乖掏钱。

💡 普通消费者能从中得到什么?
看到这儿你可能会问:SpaceX赚多少钱关我啥事?别急,这事儿还真跟咱们有关系。
第一,星链降价空间打开了。 随着To B/G业务规模化,C端用户ARPU持续下降,未来星链套餐价格有望进一步下探。对于住在偏远地区、宽带体验差的用户来说,这可能是比5G更靠谱的“最后一公里”解决方案。
第二,AI算力成本会降。 SpaceX这种“航天级算力”入局,会加剧算力供给端的竞争。说白了,大模型训练成本下降,最终会反映到我们用的AI产品价格上——无论是ChatGPT的订阅费,还是各种AI工具的企业报价。
第三,卫星通信手机要来了。 SpaceX已获得美国65MHz频谱使用权,计划明年发射V2移动卫星,直接对传统电信运营商宣战。这意味着未来手机直连卫星不再是科幻片桥段,户外探险、海上航行时再也不怕没信号了。

🧠 我的看法
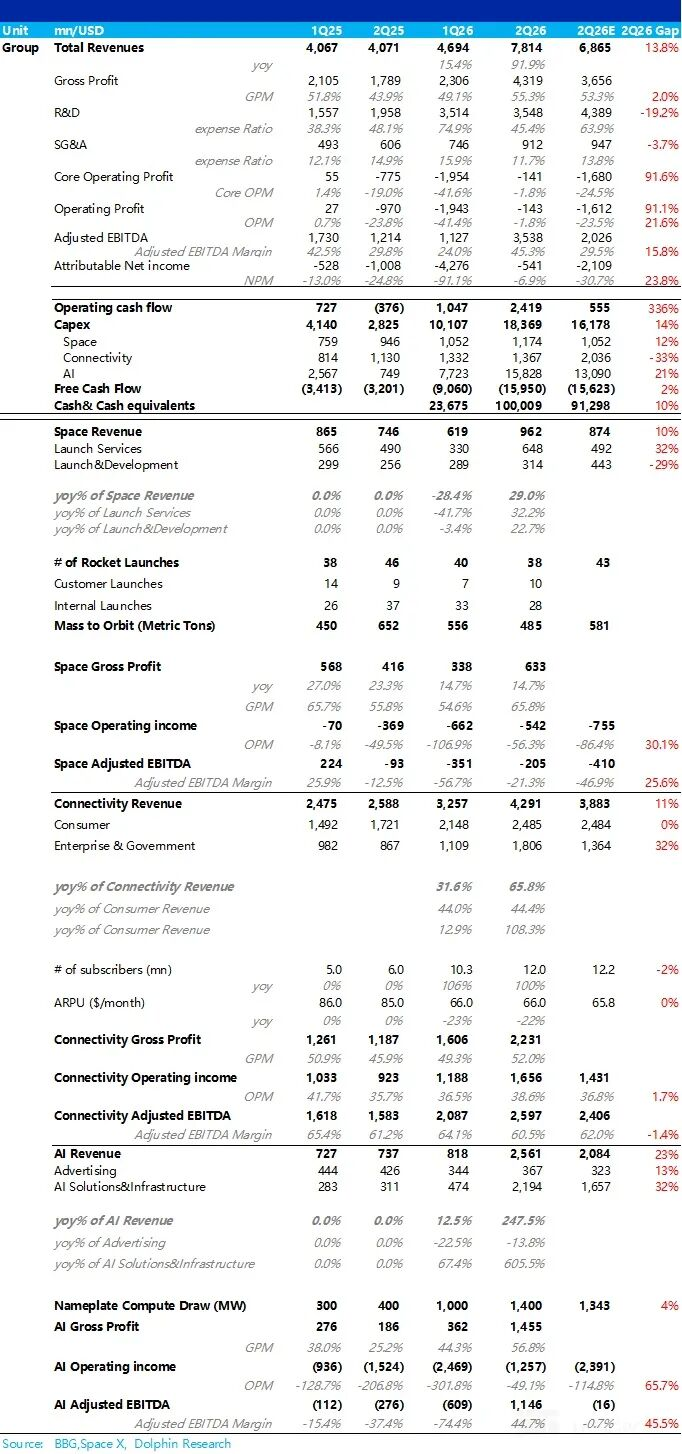
SpaceX这份财报最大的看点不是火箭,而是它正在从“航天公司”蜕变成“太空基础设施+AI算力+通信服务”的三栖巨头。虽然资本开支还在狂飙(星舰研发费用同比增55%),但经营利润率已经环比提升40个百分点至-1.8%,离扭亏为盈只差一层窗户纸。
当然,风险也明摆着:星舰载人任务要到2027年底才能达到安全水平,Artemis III登月计划排到了2028年。在那之前,SpaceX还得靠星链和AI租赁业务“养家糊口”。
不过,对于咱们普通消费者来说,这场太空豪赌的“红利”已经开始落地了——更便宜的星链套餐、更低的AI算力成本、以及未来可能改变手机形态的卫星通信。这波“太空级”科技红利,值得期待。

📌 购买建议: 如果你正在考虑入手星链设备,建议再等等——随着To B业务规模化,C端套餐大概率还会降价。如果你是企业用户,需要大量算力做AI训练,可以关注SpaceX算力租赁的开放节奏,说不定比云厂商更划算。至于手机直连卫星?那是2026年以后的故事了,但值得期待。
产品图集