国产AI芯片的“寒武纪大爆发”:从十年亏损到半年赚23亿,它凭什么?
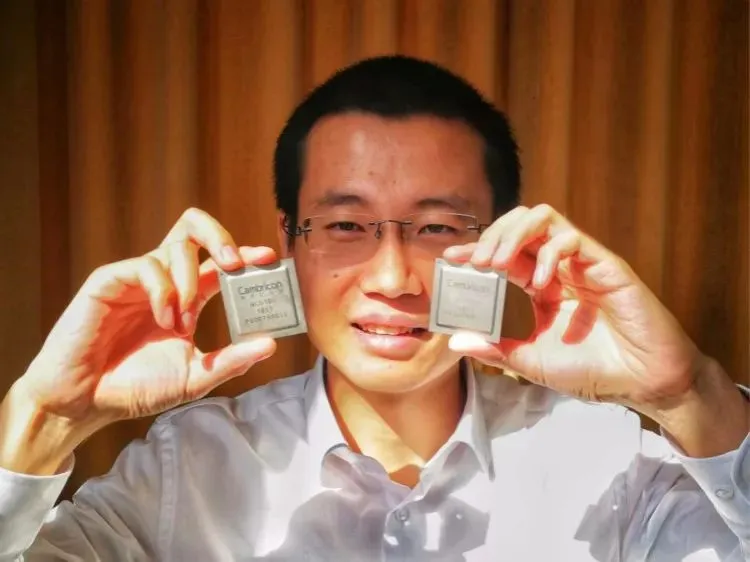
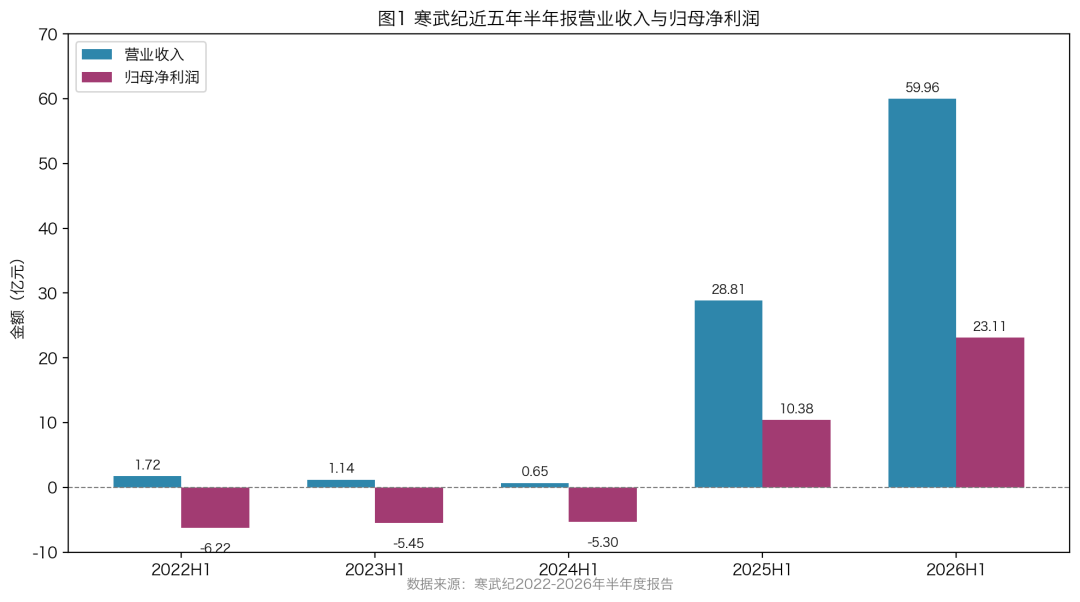
还记得2016年那会儿,咱们聊国产芯片,总带着点“恨铁不成钢”的意味。但就在刚刚过去的2026年上半年,一家叫寒武纪的公司,用一份炸裂的财报,直接把“国产AI芯片不行”的旧印象给击碎了——营收59.96亿,同比增长108%,净利润23.11亿,同比暴涨123%! 从常年亏损的“烧钱机器”到半年狂赚23亿的“印钞机”,这剧情反转,比爽文还刺激。
今天咱们不聊晦涩的制程工艺,就用大白话,扒一扒这家“十年磨一剑”的公司,到底做对了什么?它又是怎么一步步站上国产AI算力C位的?

从“数学天才”到“AI算力基石”:世界的底层代码是计算
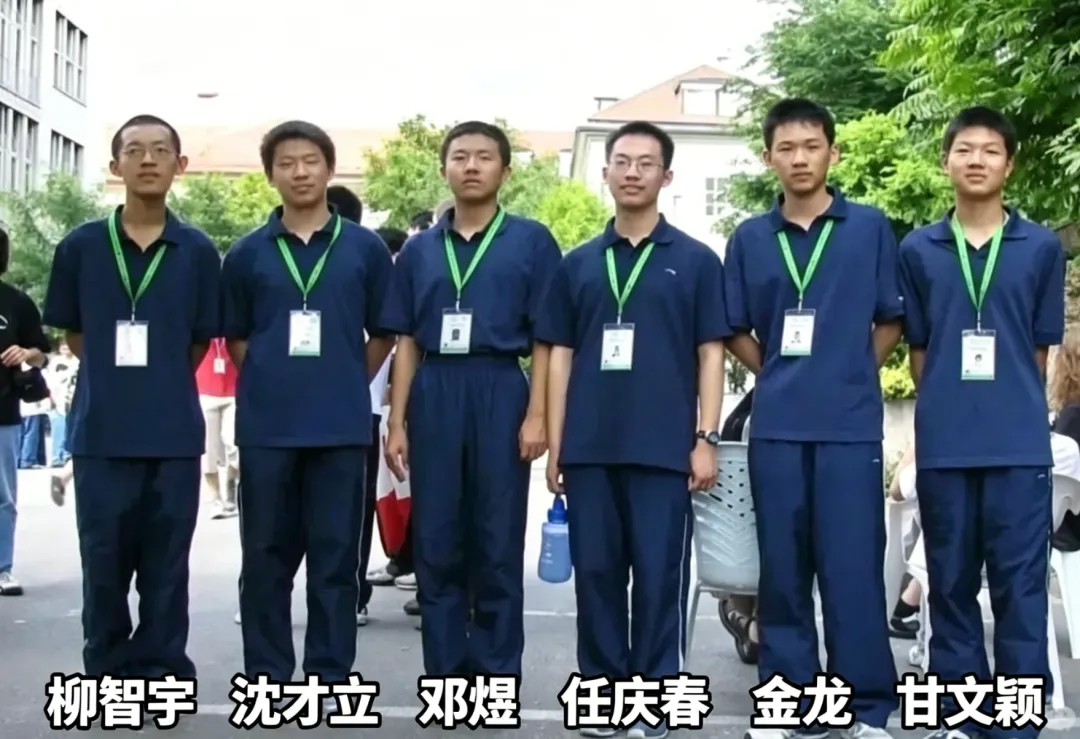
文章开头,我想先讲个有趣的故事。今年两位中国数学家获菲尔兹奖,有人扒了扒其中一位邓煜教授中学时参加国际数学奥赛(IMO)的队友,发现这个6人“天才小组”的现状惊人:有出家还俗做心理咨询的,有在华尔街顶级量化基金用数学模型收割财富的,也有回国在清华深耕基础数学的。
这说明了什么?世界的底层代码是数学,而世界的运行规律是计算。 当这群顶尖大脑在各自领域发光时,他们共同指向了一个底层需求——强大到爆表的计算能力。而寒武纪,正是为这个“计算时代”提供国产“发动机”的关键角色。
十年亏损,换来一场“寒武纪大爆发”
很多人不知道,寒武纪这个名字,本身就取自地质学上生命大爆发的“寒武纪”。但这家公司成立后的十年,日子并不好过。面对英伟达这座大山,加上美国对高端AI芯片的层层封锁,寒武纪长期顶着“高研发、高亏损”的压力,是A股市场上“国产AI芯片第一股”的光环与“何时盈利”的质疑并存。
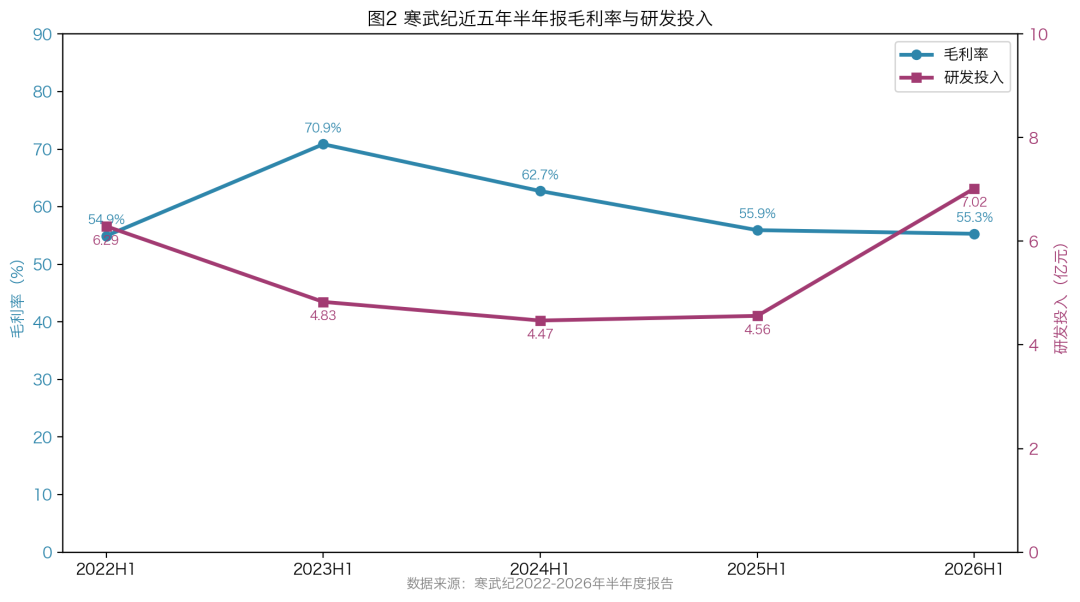
但2026年这份半年报,宣告了拐点的到来。从亏损到盈利,靠的不是抠成本,而是营收规模效应和研发费用率下降的双重作用。简单说,就是卖出去的芯片多了,摊薄了研发成本。2026上半年毛利率55.3%,虽然因为智算中心大项目占比高略有下降,但毛利总额直接翻倍,这才是利润改善的基石。同时,研发投入金额还在增加(7.02亿,同比+29.63%),但营收增速(108%)远超研发增速(29.63%),这就是典型的“分母效应”,规模起来了,利润自然就来了。

三条主线,撑起国产算力的“脊梁”
寒武纪的爆发,绝不是靠运气,而是精准踩中了三大需求风口:
1. 云端训练芯片:大模型时代的“硬通货” 现在国内大模型百花齐放,训练和推理对算力的需求是“指数级”的。虽然英伟达的H100/B200很强,但美国一纸禁令,供应就成了“定时炸弹”。这时候,寒武纪的思元(MLU)系列云端训练芯片,就成了“能用”且“自主可控”的最优解。对国内大厂和国资智算中心来说,战略安全价值 > 绝对性能,这为寒武纪打开了历史性的窗口。
2. 智算中心:地方政府和央国企的“香饽饽” 2026年上半年,各地政府主导的智算中心进入密集建设期。这类项目采购金额大,对供应商资质要求极高。寒武纪作为本土企业,产品符合国产替代导向,又有全栈布局能力,在招投标中天然占优。财报中政府和大企业订单的显著提升,就是最直接的证明。
3. 边缘与端侧:AIoT场景的“毛细血管” 除了云端,AI正在向手机、汽车、物联网设备渗透。寒武纪在边缘和端侧AI芯片的稳步增长,构成了营收的第三条增长曲线,让AI算力无处不在。
普通人需要关心寒武纪吗?
可能你会问,我又不买芯片,这跟我有啥关系?关系大了!你用的手机AI拍照、智能语音助手,你体验的智能驾驶,背后都离不开AI芯片的算力支撑。 寒武纪的崛起,意味着未来我们享受的AI服务,将不再被“卡脖子”,成本更低,体验更稳。

购买建议与展望
适合人群: 如果你是关注科技股、看好国产替代大趋势的投资者,寒武纪无疑是核心标的之一。如果你是AI开发者或企业采购,当你在做技术选型时,寒武纪的思元系列已经是一个必须认真评估的选项,尤其是在合规和供应链安全方面。
预算区间: 对于个人消费者,我们不是直接购买芯片,而是通过购买搭载国产AI芯片的终端设备(如未来的手机、汽车)来支持。对于企业级用户,寒武纪的智算中心解决方案预算通常在千万级甚至亿级,属于战略投入。
一句话总结: 寒武纪的这份财报,不仅是它自己的“成人礼”,更是中国AI芯片产业国产替代进入真正拐点的强烈信号。虽然与英伟达的绝对性能差距仍在,但“从0到1”的突破已经完成,“从1到N”的规模化放量正在上演。这场关于算力的“国运之战”,寒武纪已经打响了第一枪。

未来,当AI真正像水电一样普及,我们回看2026年的这个夏天,一定会记得,这是国产算力“寒武纪大爆发”的元年。🚀
产品图集