欧菲光被举报“掏空”?别慌,先看看这家公司到底靠什么吃饭
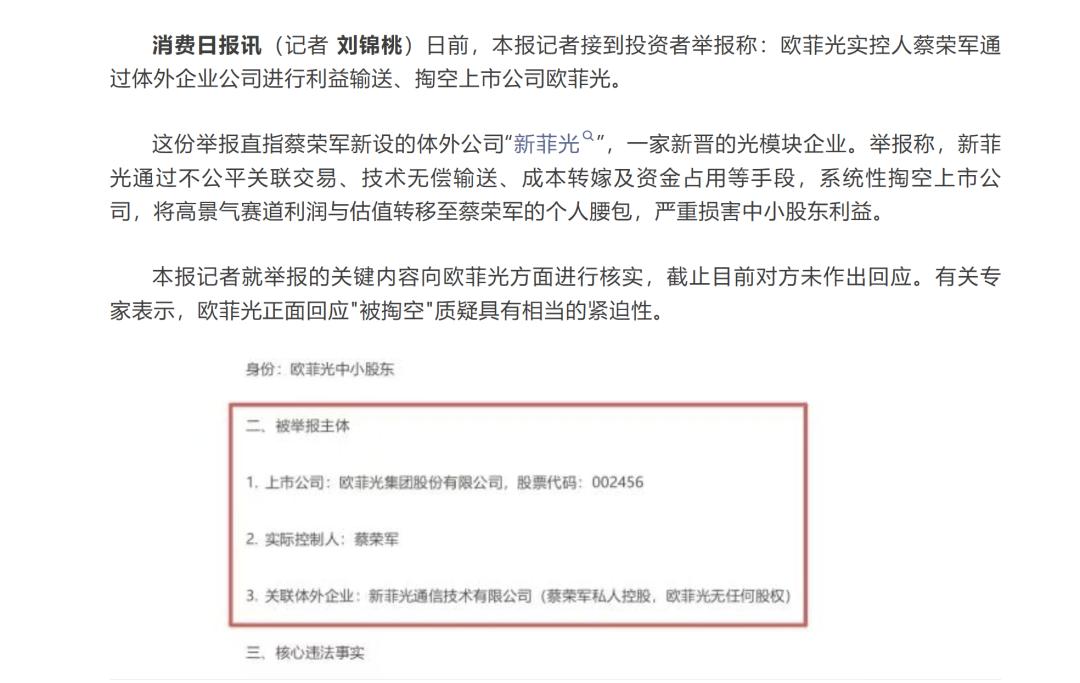
最近,欧菲光又上热搜了。不是因为发布了什么惊艳的新品,而是一封投资者举报信,直接把这家光学巨头推到了风口浪尖。什么“掏空上市公司”、“关联交易损害利益”,听起来是不是有点吓人?🤔
作为一个常年混迹数码圈、天天跟摄像头模组打交道的博主,我今天想换个角度,带大家扒一扒:这家公司到底靠什么赚钱?这场风波背后,我们普通消费者和投资者该怎么看?
一句话看懂欧菲光:它是给智能设备造“眼睛”的
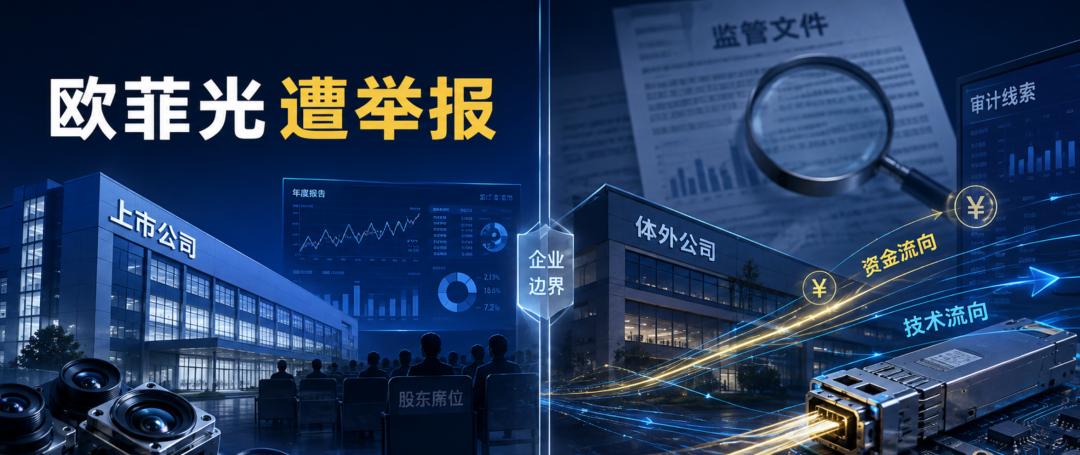
先别被复杂的财务术语劝退。你手机里那颗能拍出高清照片的摄像头,你车上那套帮你识别车道线的辅助驾驶系统,背后都可能有欧菲光的身影。
它的核心业务就三块:光学摄像头模组、光学镜头、指纹识别模组。简单说,它就是那个把一堆镜片、传感器组装成你手机背后那颗“大眼”的幕后英雄。在智能汽车领域,它也是车载视觉方案的重要供应商。
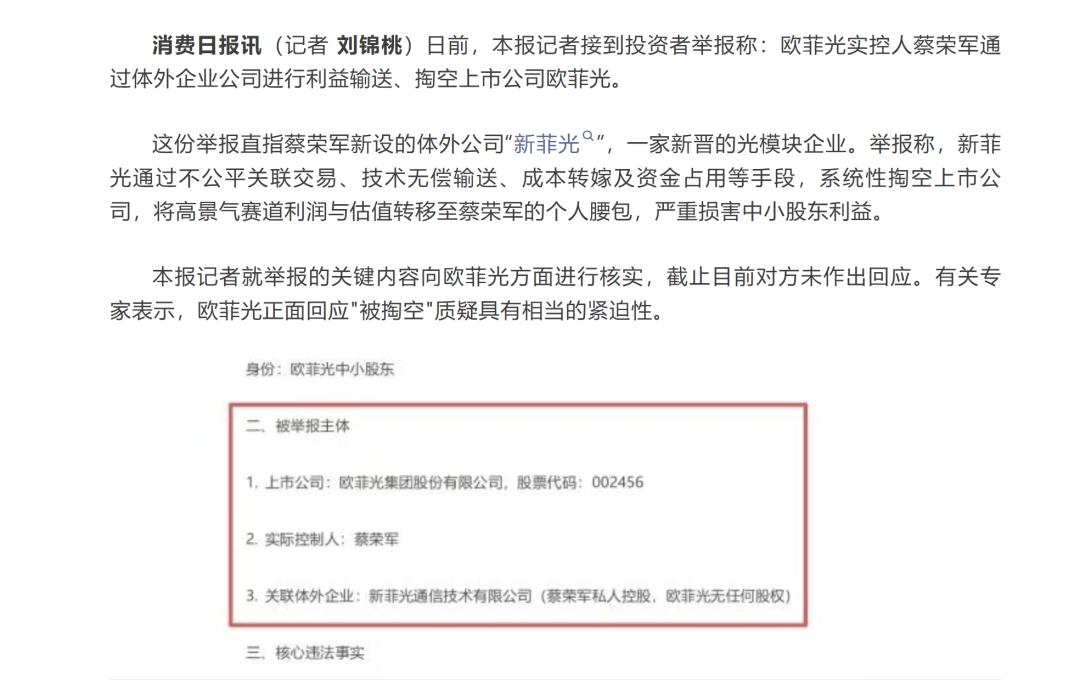
举报信里说的“新菲光”是个啥?为啥争议这么大?
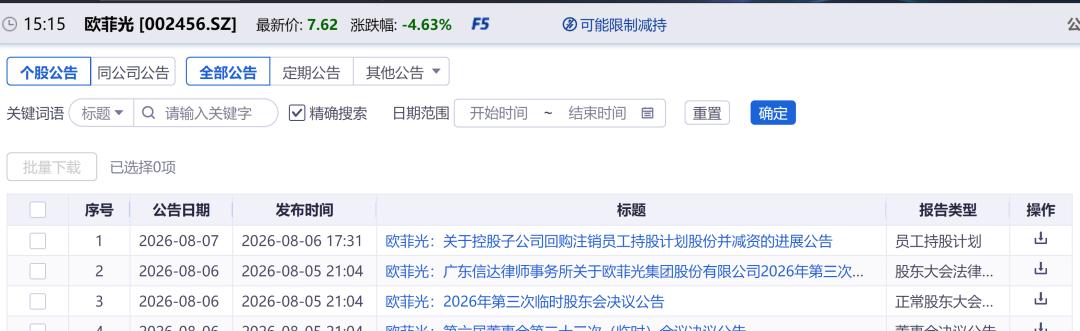
这次风波的焦点,是一家叫“新菲光”的公司。它是欧菲光实控人蔡荣军控制的另一家企业,主营光模块和AOC产品,正好踩在当下最火的AI算力风口上。
欧菲光的解释是:光通信行业前期投入大、风险高,放在上市公司体外“孵化”,是为了隔离风险,避免亏损冲击上市公司业绩。听起来是不是挺合理?但问题就出在“隔离”这两个字上。
风险隔离了,那利润呢? 举报的核心质疑在于:如果上市公司承担了研发、设备、人员的高昂成本,最后业务成熟了、订单爆了,利润却全留在了体外公司,那这“孵化”就成了变相的利益输送。
数据说话:欧菲光的基本盘到底怎么样?
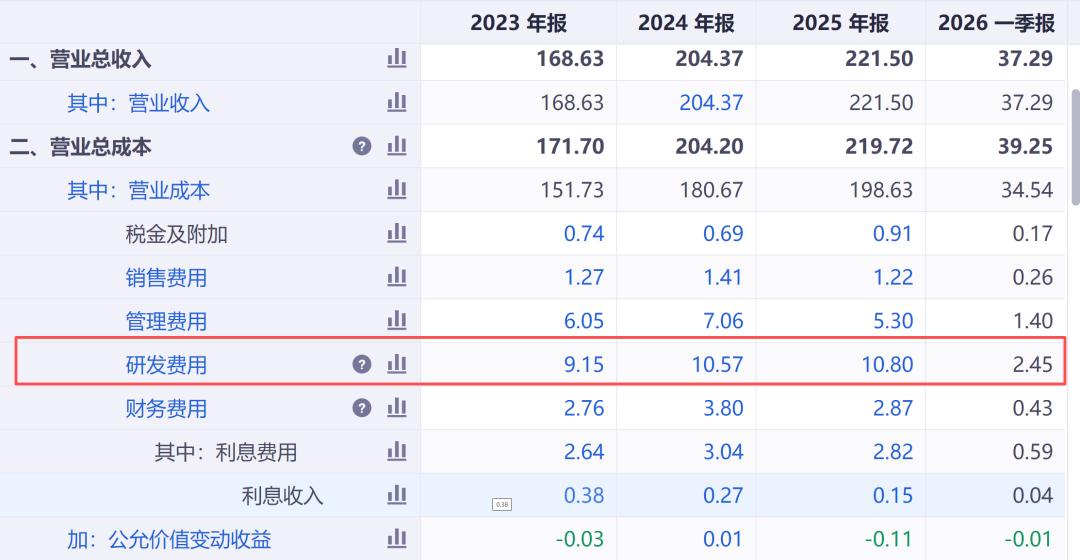
抛开争议,咱们看看欧菲光自己的“身体”状况。根据公开数据:
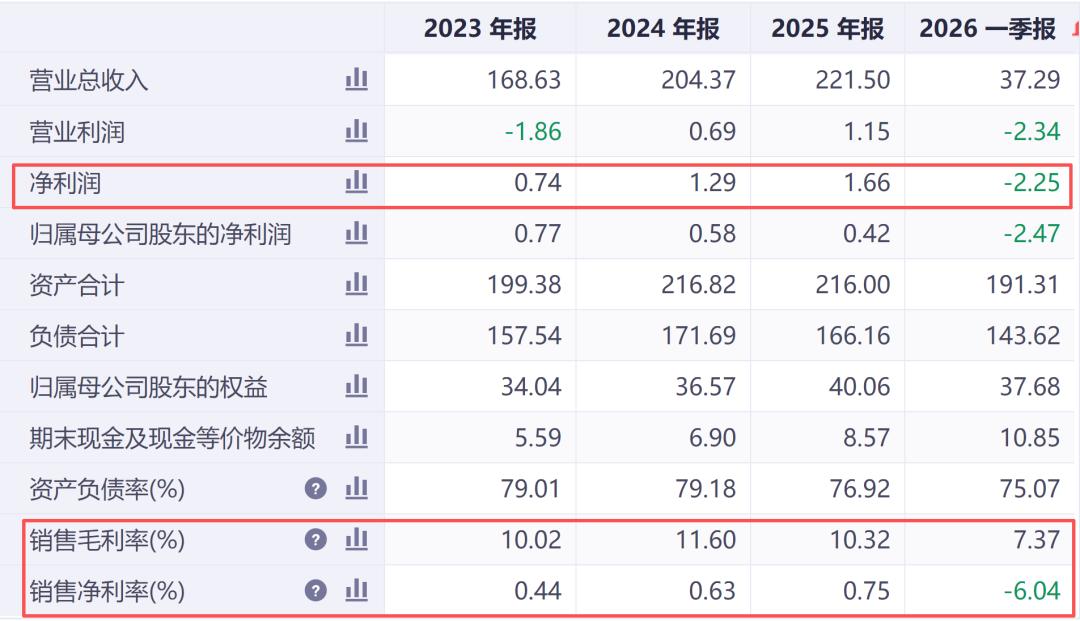
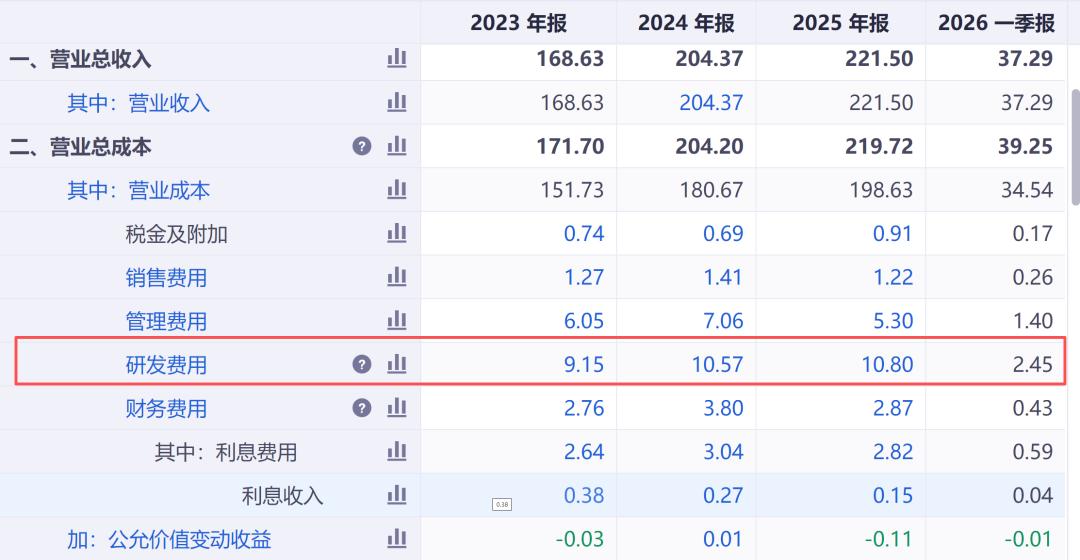
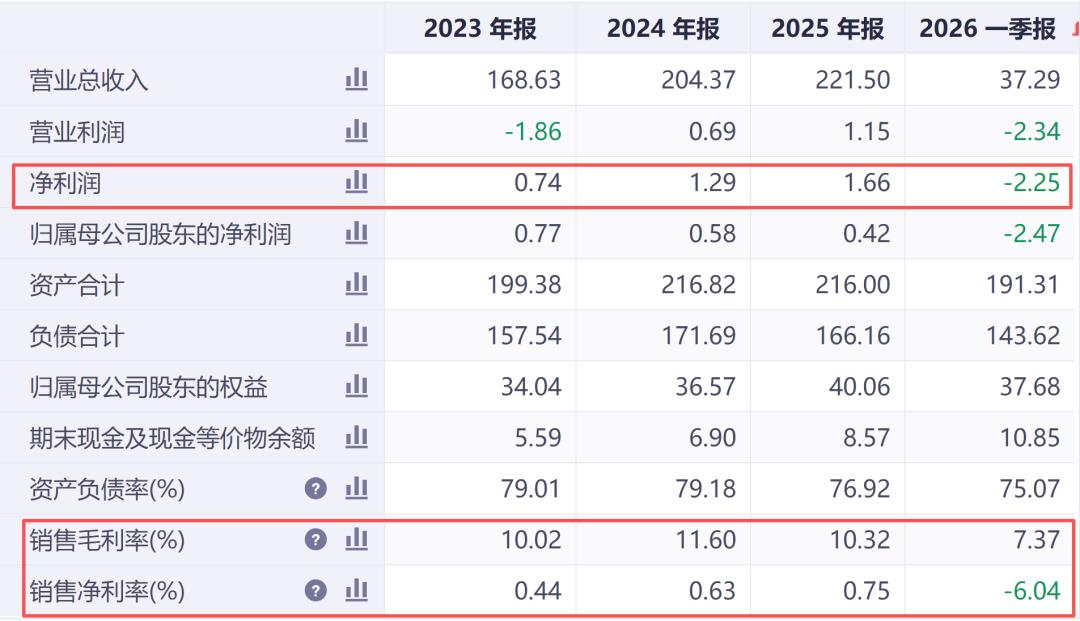
- 2025年:营收221.50亿元,同比增长8.38%,但归母净利润仅4163万元,扣非净利润更是亏损2989万元。
- 2026年一季度:营收同比下降23.60%,归母净利润亏损2.47亿元,上半年预计亏损3.6亿至4.6亿元。
一句话总结:营收规模不小,但赚钱能力极弱,甚至主业是亏损的。 这也是为什么市场对“体外孵化”如此敏感——因为上市公司自己都快“吃不饱”了,实控人却可能把最肥美的肉切给了体外公司,这谁能忍?
我的看法:别急着站队,但透明度必须跟上
作为数码博主,我无意去判定法律上的对错,这需要监管部门的调查。但有一点是肯定的:关联交易本身不是洪水猛兽,但必须建立在透明、公允的基础上。
目前,欧菲光尚未对举报中的具体问题(如代工毛利率、技术使用费、成本分摊等)作出详细回应。市场要的不是一句“参照市场价格”的结论,而是一张可以核对的清单:交易金额、定价方法、第三方可比价、技术授权费用、成本分摊明细……
对普通人的启示:买产品看体验,买股票看透明度
如果你只是关心手机拍照好不好用,那欧菲光的摄像头模组依然在大量出货,技术实力还在。但如果你是投资者,这件事就是一个提醒:在实控人拥有体外公司的情况下,一定要多留个心眼,关注关联交易的公允性。
最后说句实在话: 欧菲光的光学主业依然是国内少数能打的企业之一,尤其在车载镜头领域有先发优势。这场风波如果能让公司把关联交易的账本晒得更清楚,反而可能是件好事。毕竟,阳光是最好的防腐剂。
至于“掏空”与否,让子弹再飞一会儿,我们等一个官方调查结论。在那之前,理性吃瓜,别被情绪带着走。📸