突发!美国拟禁中国光模块,AI算力基建要变天?一文看懂背后真相
最近,大洋彼岸的一则消息,像一颗深水炸弹,瞬间搅动了全球科技圈和资本市场的神经。😱
就在昨天,路透社曝出猛料:特朗普政府正在起草一项禁令,拟禁止美国数据中心进口新型中国光模块(光收发器),矛头直指支撑AI算力的800G、1.6T高速光模块。
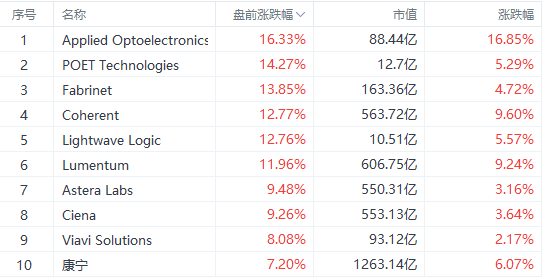
消息一出,美股光通信板块瞬间“炸锅”:AAOI盘前暴涨18%,Coherent、Lumentum大涨15%,连做光纤材料的康宁都涨了近8%。而国内光模块板块,明天恐怕又要经历一场“过山车”式的波动考验。
那么,这则禁令传闻背后,究竟藏着怎样的产业博弈?对我们普通消费者和科技爱好者来说,又意味着什么?今天咱们就掰开揉碎了聊聊。🔍
一、禁令到底在“禁”什么?
先别慌,咱们把核心信息梳理清楚。这次FCC(美国联邦通信委员会)起草的新规,主要针对的是支撑AI算力的高速光收发器,也就是800G、1.6T这一代“主力军”。
但关键问题来了:草案并未明确定义何为“新型” ——存量型号、已入关的库存、光组件零部件是否纳入禁令范围,全是未知数。这些细节,将直接决定最终影响的大小。
更微妙的是,报道提到禁令将“豁免许多非中国供应商”。这意味着,打击面精准指向中国品牌的光模块产品,而非所有在中国境内生产的收发器。但FCC此前已投票通过扩大禁令范围的提案,禁止含有“覆盖清单实体”生产的逻辑硬件组件的设备进口——也就是说,即便光模块不是“中国组装”,只要含有中国企业的核心逻辑芯片,也可能被限制。
信息量很大,不确定性更大。但有一点可以确定:美国对中国AI基础设施供应链的“卡脖子”行动,正在升级。
二、美国厂商狂欢背后,是“接不住”的尴尬
美股本土厂商盘前飙涨,本质交易的是“订单替代预期”——中国光模块进不来,北美云厂商的AI资本开支只能转向本土供应链。
但冷静下来看,盘前的情绪溢价,大概率是“虚火”。盘前成交量薄,少量买单就能打出夸张涨幅,不等于业绩马上兑现。
一个绕不开的硬现实是:美国本土厂商的有效产能,半年之内根本接不下中国厂商腾出来的缺口。
来看一组数据:
- 2025年全球1.6T模块出货量预计达420万台,加上800G模块的海量需求,缺口巨大
- 非中国阵营产能:Lumentum约10万台/月,AOI计划50万台/月,Fabrinet泰国工厂扩产中——合计远不足以填补空白
- 中国光模块部分制造商订单已排至2028年,供应本身已极度紧张
- 国内头部企业占据全球七成以上高速光模块产能,仅中际旭创在美国数通光模块市场就有约27%的份额
政策可以一纸文件关上进口大门,但产能爬坡、良率打磨、大客户验证都需要时间,不是几个月就能补齐的。这也是后续股价最大的回调风险——一旦市场意识到红利兑现周期远长于想象,盘前的乐观溢价很容易快速回吐。

三、国内厂商:几家欢喜几家愁?
如果禁令落地,国内头部光模块厂商各有不同的“敞口”:
- 新易盛:对北美客户依赖度最高,2024年87%营收来自海外,禁令落地压力最直接
- 中际旭创:美国收入占比高,但已布局海外产能,有一定缓冲空间
- 天孚通信:以光器件组件为主,最终冲击要看禁令是否把上游零部件一并纳入管控
- 光迅科技:2025年营收119.29亿元,海外营收31.84亿元,占比26.69%,相对分散
四、对我们普通人意味着什么?
看到这里,可能有人会问:“这跟我有什么关系?”
关系大了。光模块是AI算力基础设施的“血管”,从你刷的短视频推荐算法,到ChatGPT的每一次响应,背后都离不开高速光模块的数据传输。如果供应链被切断,最直接的影响是:
- AI算力成本上升:美国云厂商被迫转向高价本土供应商,成本最终会转嫁给终端用户
- 技术迭代可能放缓:中国光模块厂商在800G、1.6T领域处于全球领先,禁令可能拖慢整个行业的技术进步速度
- 国产替代加速:倒逼国内产业链更加自主可控,长期看未必是坏事
五、写在最后
这则禁令传闻,本质上是中美科技博弈在AI基础设施领域的又一次交锋。短期看,市场情绪波动难免;长期看,中国光模块厂商的全球竞争力,不是一纸禁令就能抹杀的。
正如一位业内人士所说:“政策可以关上进口大门,但产能爬坡、良率打磨、大客户验证都要时间,不是几个月就能补齐的。”
对于投资者而言,盘前的狂欢需要冷静对待;对于科技爱好者而言,这场博弈才刚刚开始。我们拭目以待,看中国光模块企业如何在这场“极限施压”中,走出一条自主可控的突围之路。💪
本文基于公开信息整理分析,不构成投资建议。市场有风险,投资需谨慎。