国产AI芯片“扛把子”半年狂赚23亿!它凭什么让大厂抢着买单?
还记得前两年,咱们聊起AI芯片,脑子里第一个蹦出来的名字总是英伟达吗?那时候,高端算力被“卡脖子”的焦虑,几乎是每个科技从业者心里的刺。但这两年,风向真的变了!国产芯片不再是“备胎”,而是实实在在成了香饽饽。
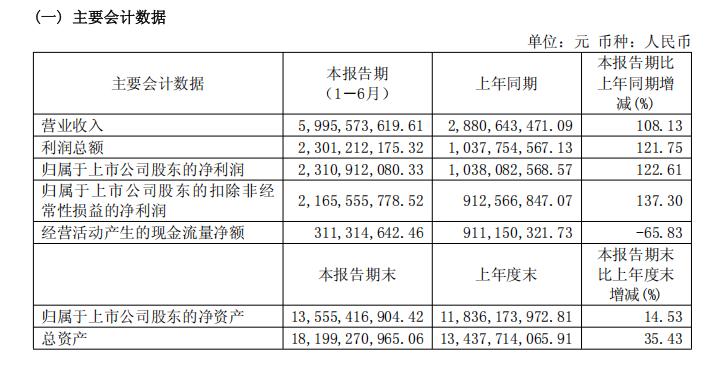
最近,一份财报直接刷屏了我的朋友圈——寒武纪,上半年狂赚23个亿,净利润同比增长123%! 这可不是什么PPT造芯,这是真金白银的盈利,而且已经连续七个季度赚钱了!今天咱们就抛开那些晦涩的K线图,用大白话聊聊,这家公司到底牛在哪儿,以及它凭什么让国内互联网大厂都抢着下单?🤔
从“能不能活”到“赚多少”,它只用了一年半
如果你关注过寒武纪,会知道它的故事特别像一部逆袭爽文。2024年之前,大家讨论的是它能不能盈利;到了2024年底,首次单季盈利;而现在,半年报直接甩出60亿营收,利润23.1亿,扣非净利润增速比归母净利润还高,说明这钱完全是靠卖货赚的,没靠政府补贴“化妆”。
99.9%收入靠它:一颗“云端大脑”的逆袭
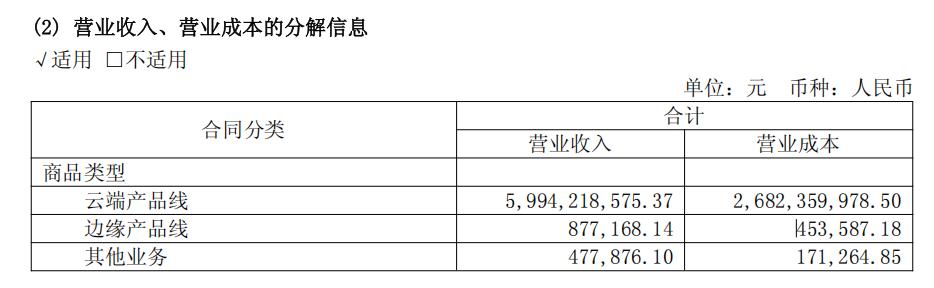
打开这份财报,你会发现一个有趣的现象:寒武纪的业务极度聚焦。云端产品线贡献了99.9%的收入,而曾经的起家业务IP授权已经彻底归零,边缘计算也几乎可以忽略不计。
这意味着什么?意味着它把所有的力气都使在了一个拳头上——数据中心AI芯片。这就像你买手机,不看花里胡哨的周边,只看那颗处理器是不是顶配。
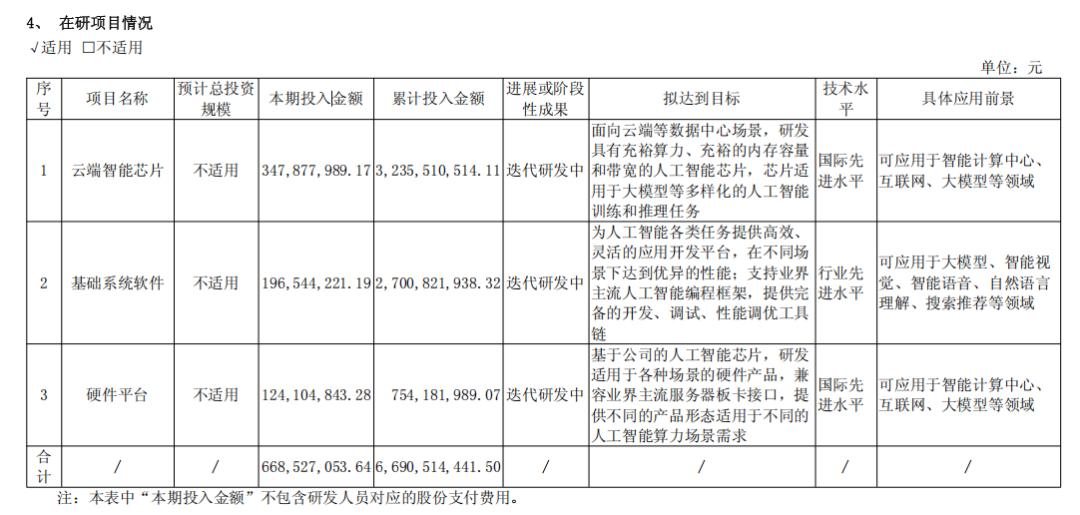
这颗“大脑”厉害在哪?通俗点说,它不只是卖一块芯片给你,而是给你一套“交钥匙”方案。特别是它的基础系统软件平台,累计投入27亿,相当于芯片硬件投入的八成半!这就好比不仅给你发动机,还帮你把变速箱、ECU电控都调校好了。
最让我惊喜的是,财报提到DeepSeek的新模型做到了发布当天即可部署。用过AI工具的朋友都知道,模型适配是个大工程。寒武纪能这么快,说明它的软件生态已经非常成熟,不再依附于英伟达的CUDA,而是自建了一套指令集和编译器。对于怕麻烦的开发者来说,这简直是福音,“开箱即用”才是真本事。
利润翻倍的秘密:不是涨价,是“抠门”
很多人好奇,收入翻倍,利润怎么涨得更快?秘密在于费用控制。上半年三项费用合计才1.1亿,占收入比例不到2%!这是什么概念?一家一千两百人的高科技公司,半年销售+管理费不到一个亿,这运营效率简直恐怖。
当然,这也和它的商业模式有关——几乎全是直销,客户高度集中。不需要养庞大的销售网络,省下来的钱全是利润。虽然研发投入还在增加,但因为收入基数大了,占比反而从18.8%降到了11.7%,这就是典型的规模效应。
82亿备货!它在“抢”什么?
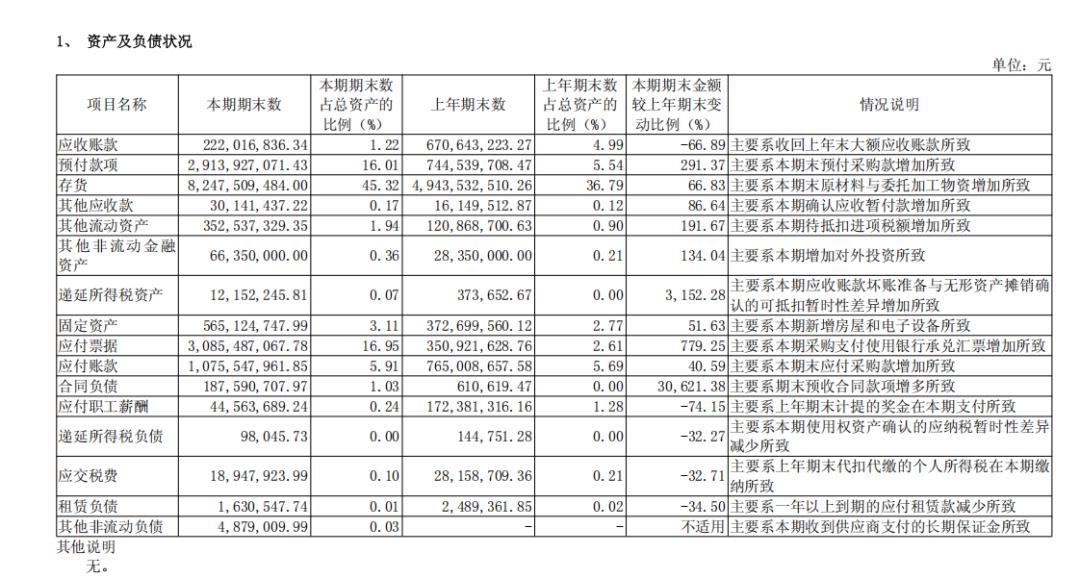
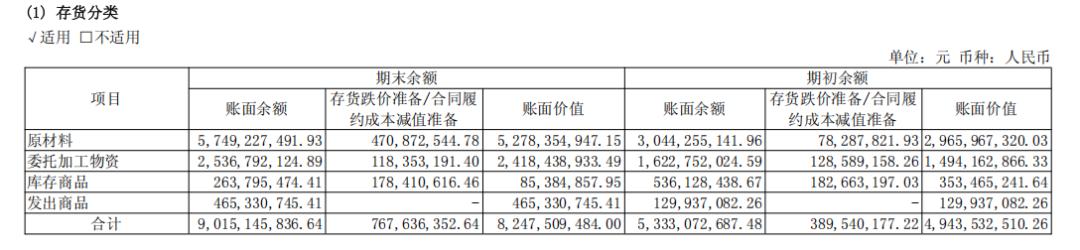
财报里最让我感到“杀气”的数据,是资产负债表上的存货。二季度单季存货增加了37.5亿,期末总额高达82.5亿,比上半年全部收入还多!
这波操作在业内叫“抢产能”。在高端芯片供应受限的背景下,谁手里有货,谁就是爷。寒武纪这是把赚来的钱和融来的钱,都换成了“弹药”囤在仓库里。虽然短期看存货周转率会下降,但这恰恰说明它对未来几个季度的交付信心十足。现在看寒武纪,利润是过去时,这82亿存货能不能变成收入,才是未来的关键。
我的看法:适合谁关注?
如果你是企业CIO或者搞AI基建的,寒武纪现在的产品线已经能扛起大模型训练和推理的大梁,特别是国产化替代的浪潮下,它几乎是绕不开的选项。财报里提到“规模化训练技术的场景拓展”,意味着它已经从单纯的推理走向了训练市场,这块蛋糕更大。
对于普通投资者或者科技爱好者来说,寒武纪现在的市值7540亿,市盈率不低,波动也大(6月破万亿后回调了25%)。但如果你看好国产算力自主可控的大趋势,愿意陪着公司一起“抢产能、建生态”,那它绝对是A股里最纯正的“AI卖水人”。
一句话总结:这是一家已经证明自己能赚钱,并且正在拼命囤粮草准备打大仗的公司。 下半年,就看它怎么把仓库里的芯片,变成大厂机房里的算力了。🚀