暴跌42%后,我反而看懂了AI芯片的“定价权”游戏 🎯
最近后台好多朋友私信问我:“AI芯片还能不能买?跌成这样是不是要完蛋了?”说实话,看着7月那波血洗,连我这个老数码人都捏了把汗。但复盘完这轮暴跌,我反而想通了一个道理——这根本不是无差别屠杀,而是一场残酷的“资产分级考试”。
暴跌从哪开始?不是芯片,是“金主爸爸”先怂了
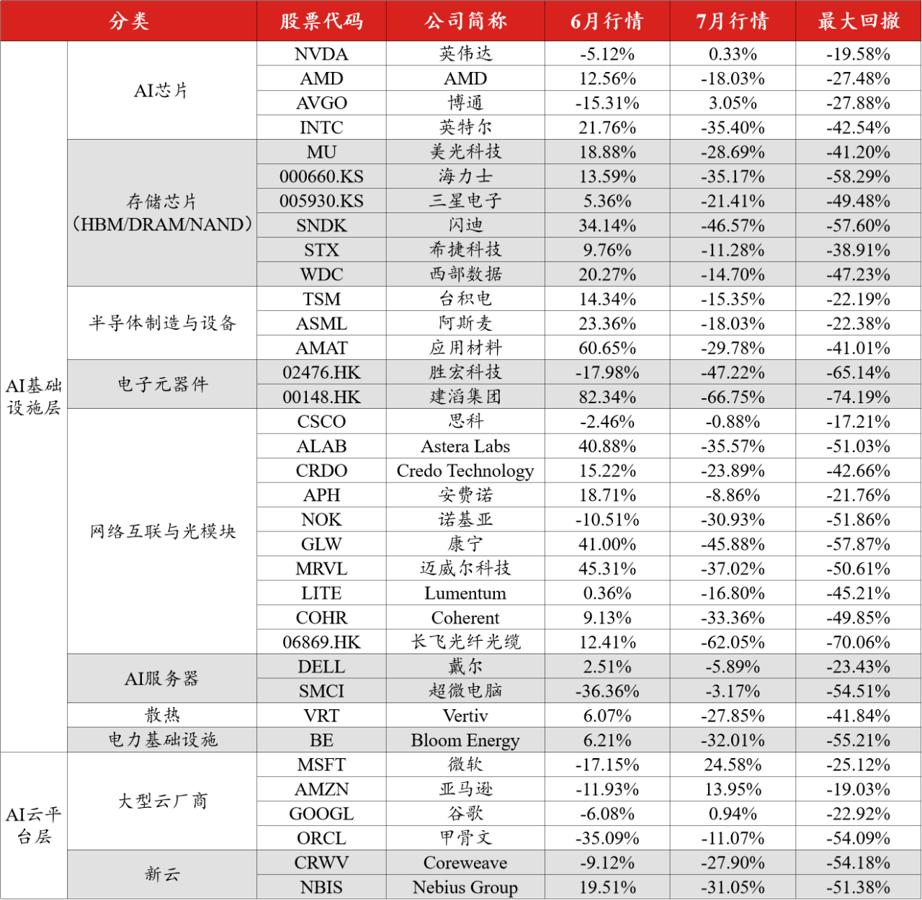
一切要从云厂商的“滞涨”说起。5月开始,亚马逊、谷歌、微软这些AI算力的“大买家”股价先趴窝了。当时存储芯片还在狂欢,海力士、美光一个月暴涨71%,光模块龙头康宁6月又涨了41%——市场还在做梦呢。
结果6月3日,博通一份“不算差但不够炸”的财报直接捅破窗户纸:Q3指引160亿美元,低于华尔街预期的172亿。作为云巨头核心供应商,博通这波“保守”等于告诉市场:大哥们买不动了。次日博通暴跌12.59%,单日蒸发2800亿美元,寒气瞬间传遍产业链。
谁跌得最惨?涨得最疯的,死得最难看
这轮下跌有个特别扎心的规律:上半年涨得越猛,7月摔得越狠。
存储板块6月25日见顶,美光财报里一句“Q4涨价速度放缓”直接把整个板块按进冰水——海力士7月跌35%,最大回撤直接腰斩还多。连接板块更惨,康宁从271美元崩到138美元,一个月跌了45.88%!连台积电、阿斯麦这种“卖铲子”的巨头都回撤了22%。
但最魔幻的是,最早跌的云厂商反而率先企稳:7月微软涨了24.58%,亚马逊涨13.95%。市场用脚投票,完成了一次教科书级的“重新定价”。
暴跌背后,我看到了三类资产的“命运分岔路”
硅基君统计了35家核心公司,平均最大回撤42%,但个股从-20%到-74%不等。这分化背后,其实是三种完全不同的“生存逻辑”:
第一类:掌握定价权的“收费站”(回撤20%左右) 英伟达、台积电、阿斯麦,分别卡住GPU、先进制程、光刻机三个最难替代的环节。AI资本开支可以放缓,但只要行业还在投资,它们就是绕不开的“过路费”。微软谷歌亚马逊同理——它们能把AI投入转化为云收入、订阅合同,跌下来反而是机会。
第二类:利润被上下游挤压的“夹心层”(回撤40%-50%) 比如部分服务器组装厂、二线芯片设计公司。上游被英伟达抽走利润,下游被云厂商压价,周期一来就成“三明治里的火腿片”。
第三类:高度依赖边际资金的“情绪股”(回撤超60%) 那些靠概念炒作、缺乏实际订单支撑的标的,跌起来根本没有底。这轮暴跌里,它们用-74%的回撤教会我们:没有业绩的AI概念,就是裸泳。
我的“后暴跌时代”购买逻辑 🛒
如果你和我一样,看好AI长线但不想当韭菜,记住这三条:
- 优先选“收费站”资产:英伟达、台积电这种有真实议价权的,暴跌就是黄金坑。但别一把梭,分批建仓更稳。
- 警惕“周期股伪装成成长股”:存储、连接板块虽然弹性大,但价格周期太强。除非你能精准择时,否则别碰。
- 关注云厂商财报:它们资本开支的“指引”就是AI产业链的天气预报。微软、亚马逊财报超预期,产业链才有戏。
适合谁买?我的大实话 💬
- 如果你有3年以上持有耐心,且能承受30%以上波动:现在可以开始定投英伟达、台积电这类核心资产,仓位控制在总资产的10%-15%。
- 如果你是短线选手:建议等云厂商财报季后再动手,别在“预期混乱期”接飞刀。
- 预算参考:买个股的话,英伟达、台积电单股价较高(折合人民币约800-2000元/股),可以考虑ETF分散风险;如果只想小仓位参与,跟踪费城半导体指数的基金(如SOXX)门槛更低,几百块就能上车。
这轮暴跌教会我的,不是“AI要完了”,而是“AI投资进入了下半场”——告别普涨,拥抱分化。选对“收费站”,时间会给你答案;选错“裸泳者”,市场会给你教训。
你们这波回撤扛住了吗?评论区聊聊你的持仓逻辑,咱们一起避坑!👇